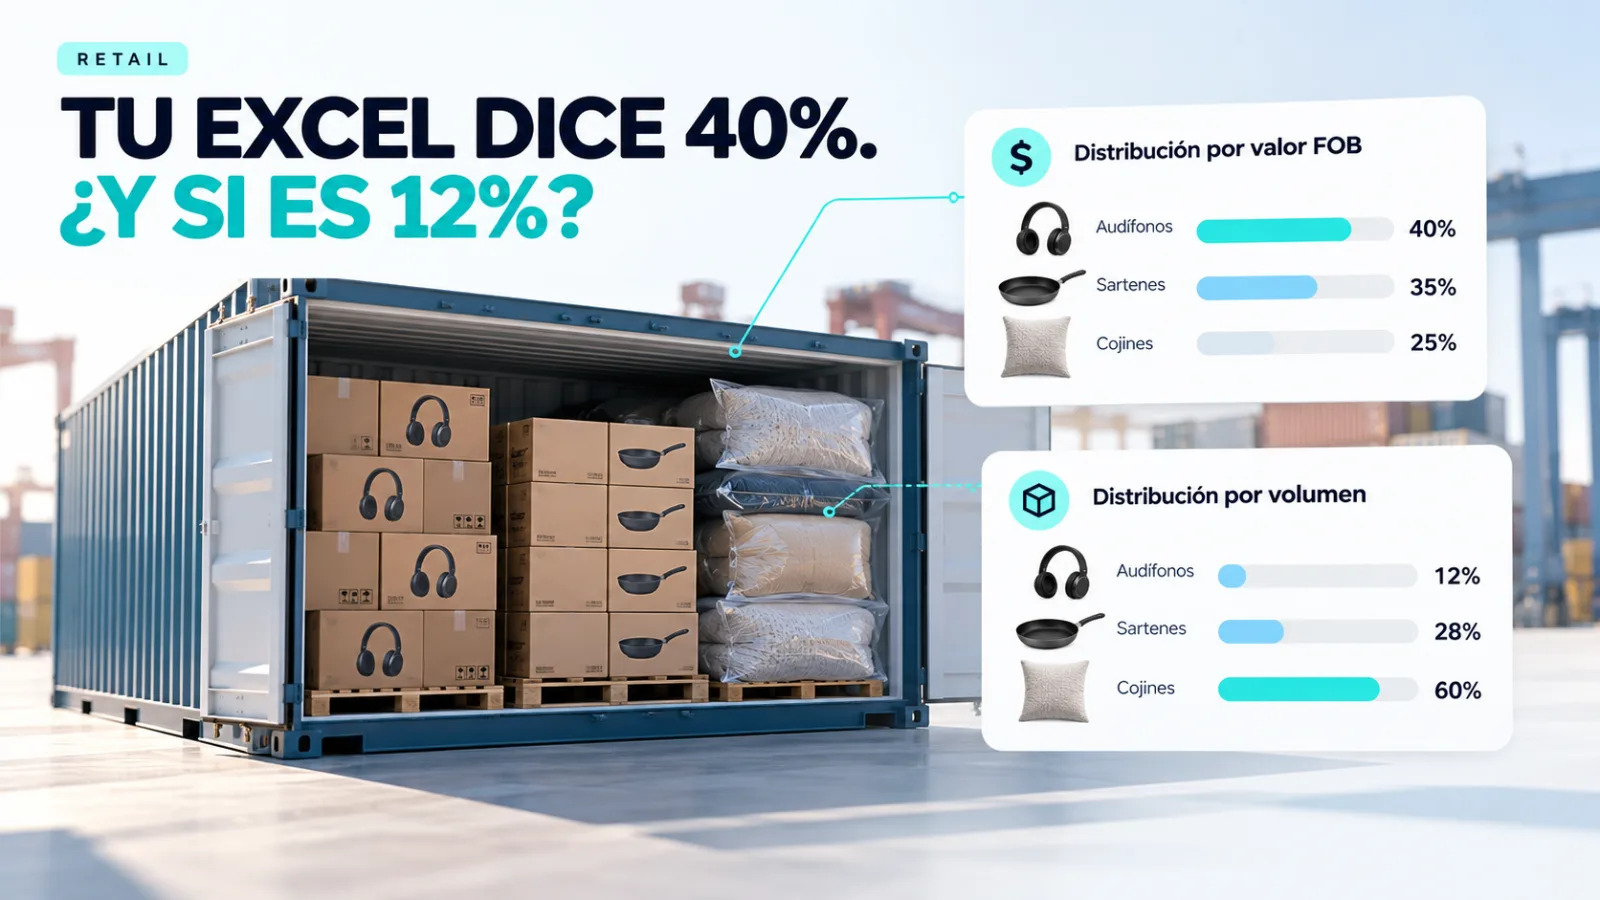
Tu Excel dice 40% de margen. Cambias el prorrateo y cae a 12%
El costo total del contenedor no cambia. Lo que cambia es qué SKU absorbe cada peso de logística. Con fletes altos, esa diferencia puede convertir una promoción rentable en una pérdida.
Son las 10:47. Comercial propone un 30% de descuento para los cojines del Cyber. El Excel dice que tienen 40% de margen. Nadie ve el problema: con una forma de repartir el costo más coherente con el espacio que ocupan, ese margen baja a 12,2%.
El total cuadra. El margen puede estar equivocado.
Un contenedor llega con una sola factura de flete, pero adentro puede traer cientos de SKU. Alguien tiene que decidir cuánto de ese costo le corresponde a cada producto. A eso le llamamos prorrateo.
El problema no es Excel. El problema es usar una sola base para costos que nacen por razones distintas.
Un producto barato que ocupa mucho espacio puede quedar artificialmente subsidiado si todo el flete se reparte por valor FOB. Al mismo tiempo, un producto pequeño y caro puede terminar absorbiendo una parte desproporcionada del transporte.
En 2026 este problema se volvió todavía más visible. Seimex publicó como referencia comercial para septiembre aproximadamente US$8.550 por un contenedor de 40 pies China-Chile, frente a una mediana cercana a US$2.550 en el primer trimestre. No es una tarifa universal, pero sirve para entender la magnitud del cambio: cuando el flete pesa más dentro del costo total, una mala distribución entre SKU también duele más.
No existe un único prorrateo correcto para todos los costos
La lógica más defendible es que la base de reparto tenga relación con lo que genera el costo.
Base de reparto | Cuándo tiene sentido | Ejemplo | Riesgo |
|---|---|---|---|
Unidades | SKU muy parecidos en tamaño, peso y valor | Etiquetado unitario común | Distorsiona cargas heterogéneas |
Valor FOB / CIF | Seguro, arancel y costos ligados al valor | Prima de seguro, derecho ad valorem | Puede subsidiar productos voluminosos y baratos |
Volumen (m³) | FCL donde el límite relevante es el espacio | Flete común de un contenedor mixto | Necesita cubicaje confiable |
Peso (kg) | Cargas densas limitadas por payload | Mercadería pesada | Puede castigar demasiado si el límite real es volumen |
Asignación directa | Costos que pertenecen a un SKU específico | Ensayo, etiqueta o requisito técnico | Requiere trazabilidad por SKU |
IAS 2 establece que el costo de inventarios incluye los costos necesarios para llevarlos a su ubicación y condición actuales, como transporte y manipulación, pero no prescribe una única fórmula para repartir el flete entre diferentes SKU.
Por eso la pregunta no debería ser “¿prorrateamos todo por valor o por volumen?”. La pregunta debería ser “¿qué genera este costo y cuál es la base más razonable para repartirlo?”
El ejemplo: un 40' High Cube, tres productos y US$50.000 FOB
Tomemos un contenedor con tres tipos de productos.
SKU | Unidades | FOB unitario | FOB total | Volumen | Venta neta |
|---|---|---|---|---|---|
Audífonos Bluetooth | 2.000 | US$12 | US$24.000 | 2,0 m³ | US$22 |
Sartenes antiadherentes | 3.000 | US$6 | US$18.000 | 22,5 m³ | US$12 |
Cojines decorativos | 4.000 | US$2 | US$8.000 | 40,0 m³ | US$4 |
Total | 9.000 | US$50.000 | 64,5 m³ |
Los 64,5 m³ representan aproximadamente un 84,5% de los 76,3-76,4 m³ nominales de un contenedor 40' High Cube. En la práctica, el espacio realmente aprovechable puede ser menor por pallets, embalaje y forma de estiba.
Para simplificar el caso utilizaremos los siguientes costos de referencia: US$8.550 de flete, US$160 de seguro, aproximadamente US$700 de gastos de internación, US$200 de agencia y US$400 de transporte local.
El costo total del embarque queda en:
US$60.010
Ahora comparemos dos formas de repartir exactamente ese mismo total.
En el primer escenario, todos los costos se distribuyen según valor FOB. En el segundo, el flete, puerto y transporte local se distribuyen según volumen; seguro y agencia se reparten según FOB.
SKU | Costo unitario: todo por valor | Margen | Costo unitario: base causal | Margen |
|---|---|---|---|---|
Audífonos | US$14,40 | 34,5% | US$12,24 | 44,4% |
Sartenes | US$7,20 | 40,0% | US$7,17 | 40,3% |
Cojines | US$2,40 | 40,0% | US$3,51 | 12,2% |
Lo más peligroso es que ambos métodos suman exactamente US$60.010.
El total del contenedor cuadra perfecto.
La distorsión vive dentro del SKU.
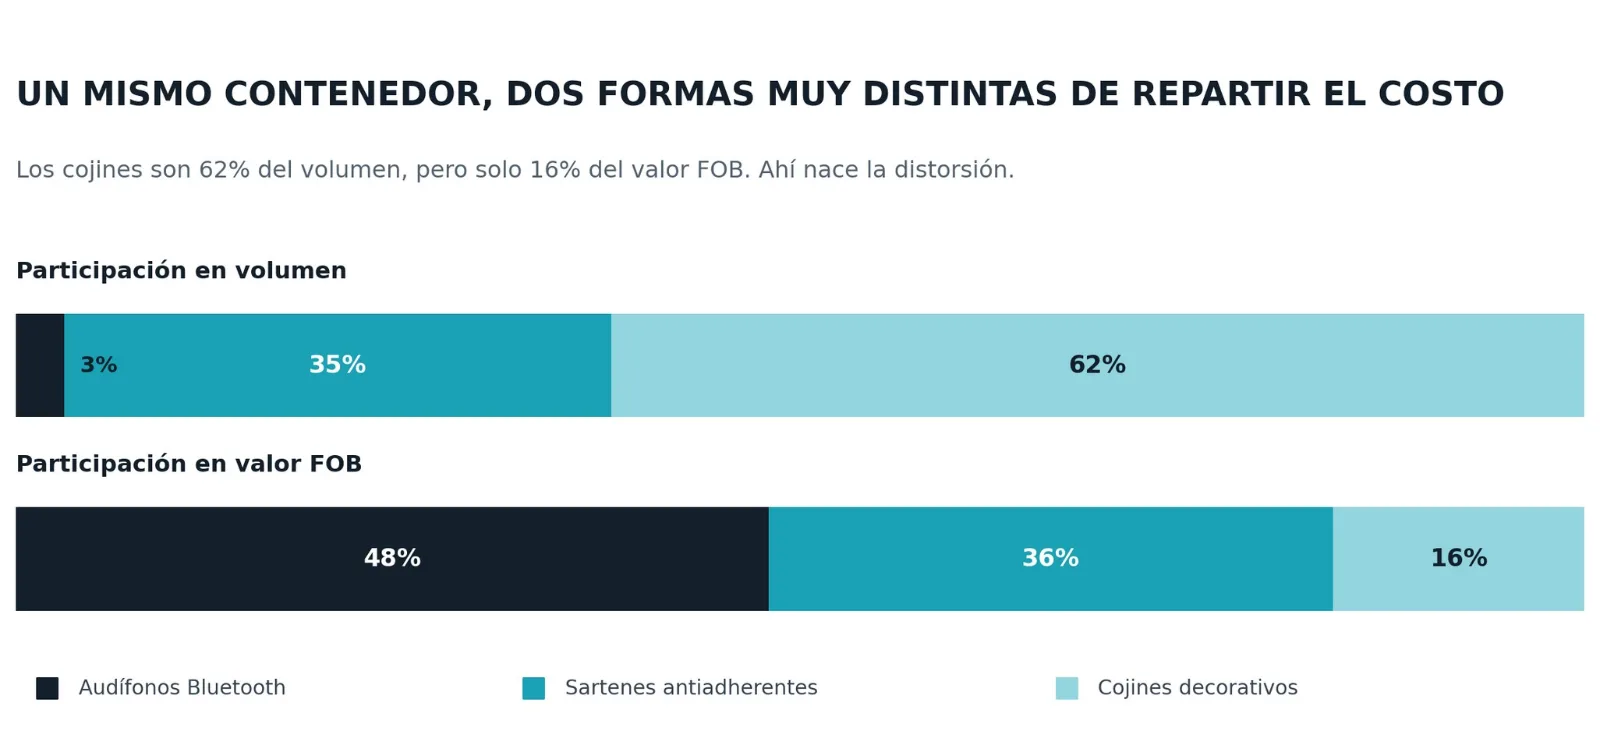
Los cojines representan solo 16% del valor FOB, pero ocupan aproximadamente 62% del volumen. Si distribuyes todo el transporte únicamente según valor, gran parte del costo logístico que generan termina siendo absorbido por otros productos.
Cuando el error deja de ser contable y se vuelve comercial
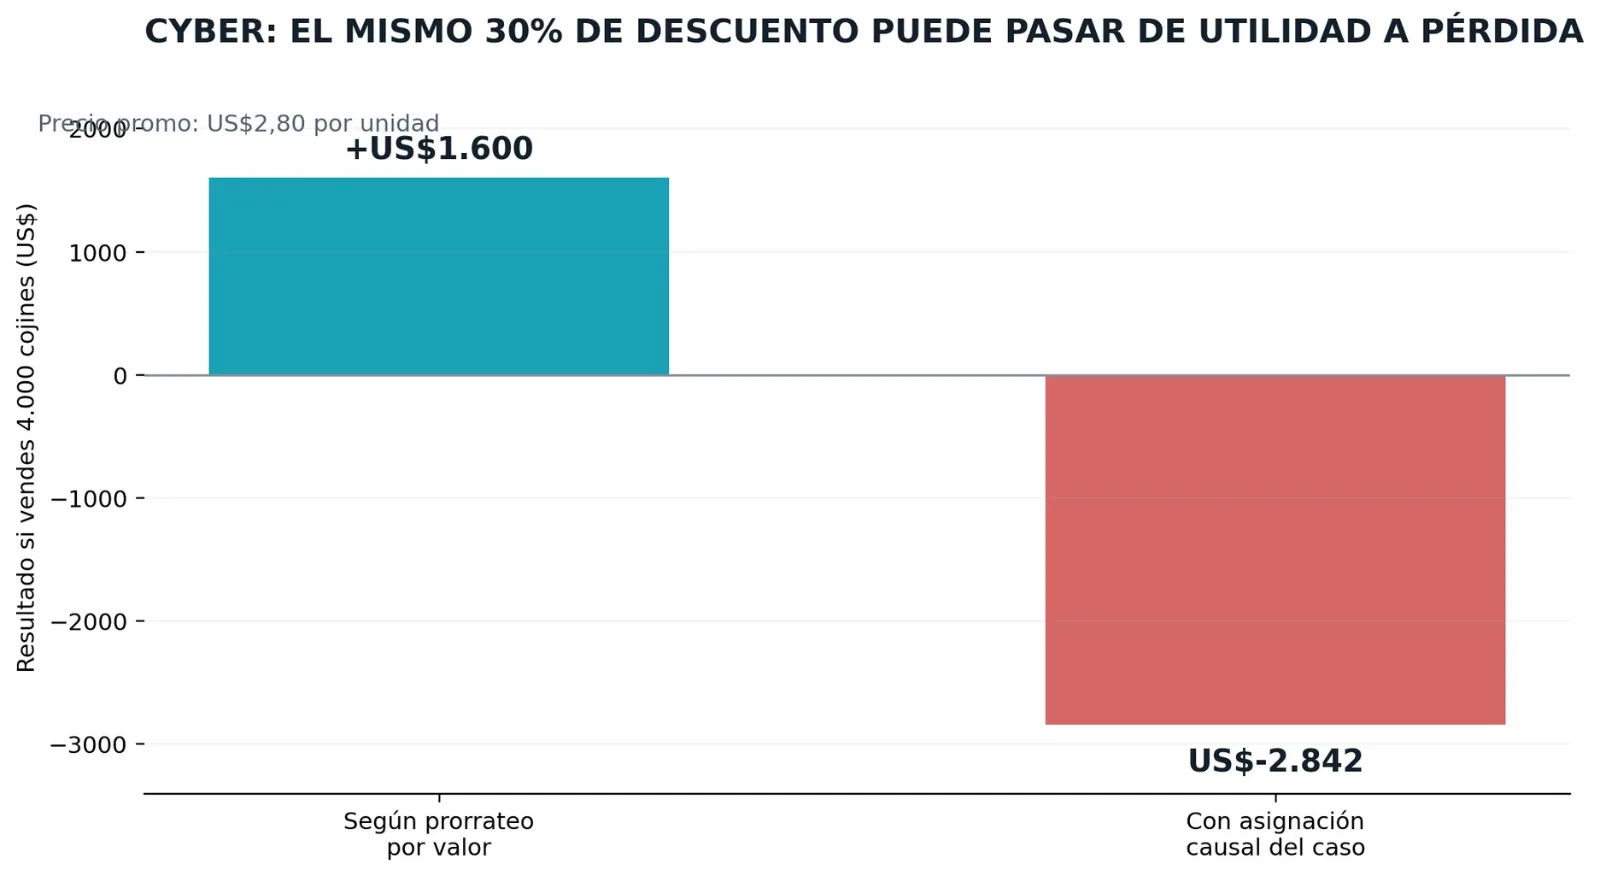
CyberMonday 2026 se realizará oficialmente entre el 5 y el 7 de octubre. Imagina que Comercial propone bajar los cojines de US$4 a US$2,80 porque la planilla muestra 40% de margen.
Con prorrateo por valor: costo unitario US$2,40 → utilidad aparente US$0,40 por unidad → +US$1.600 si vendes 4.000.
Con la asignación causal del caso: costo unitario US$3,51 → pérdida de ~US$0,71 por unidad → -US$2.842 si vendes 4.000.
El ejemplo muestra por qué una decisión promocional puede cambiar de signo sin que cambie el costo total del embarque.
Por qué 2026 hizo que el error doliera más
Mantengamos los mismos productos y supuestos. Cambiemos solamente el flete.
Flete 40' | Margen cojines: todo por valor | Margen cojines: base causal | Brecha |
|---|---|---|---|
US$2.550 | 46,0% | 35,5% | 10,5 puntos |
US$8.550 | 40,0% | 12,2% | 27,8 puntos |
Cuando el flete era menor, ambos métodos seguían generando resultados distintos, pero la diferencia era mucho más pequeña.
Con un flete de US$8.550, la brecha entre ambos márgenes sube a 27,8 puntos porcentuales.
La conclusión no es que “el volumen siempre sea el método correcto”.
Es más precisa: cuando el costo está generado principalmente por el espacio que ocupa la carga, repartirlo únicamente por valor FOB puede esconder la economía real de los productos voluminosos.
Cuatro correcciones importantes antes de publicarlo
1. El US$8.550 es una referencia comercial, no un índice oficial. Seimex lo publica para septiembre de 2026 y reporta US$2.550 como mediana Q1. Conviene escribir "referencia comercial" y no "el flete cuesta".
2. "0% por TLC" necesita apellido. Chile y China tienen un TLC, pero la preferencia depende de la clasificación arancelaria, reglas de origen y documentación. El 6% es la tasa general; el 0% no es automático por el solo hecho de venir de China.
El IVA de importación no siempre es "costo cero". El SIl permite usar como crédito fiscal el IVA de importaciones cuando se cumplen los requisitos y la compra está relacionada con operaciones que dan derecho a crédito. Por eso en el caso lo tratamos como recuperación de caja, no como regla universal.
Ojo con decir "certificación SUBTEL" para Bluetooth. Desde el 22 de febrero de 2026, SUBTEL cambió el régimen de equipos de alcance reducido: para la mayoría de esas categorías ya no se emiten oficios de certificación como antes; existen obligaciones de información, reportes, QR y declaración de conformidad según corresponda. En el blog reemplazamos la frase genérica por "compliance técnico específico del SKU.
Checklist antes de aprobar una promoción
Antes de definir precios o descuentos conviene verificar que cada SKU tenga cargados su FOB, volumen y peso; separar los costos directamente atribuibles de los costos comunes; definir una base razonable para repartir cada gasto común y recalcular el landed cost con los datos del embarque que abastecerá la venta.
También conviene verificar la clasificación arancelaria y los requisitos de origen antes de asumir una preferencia del TLC Chile-China, revisar la situación tributaria de la empresa antes de tratar el IVA de importación como recuperable y validar cualquier requisito técnico específico del producto antes de embarcar.
El objetivo no es construir una planilla más compleja.
Es evitar que un margen aparente termine convirtiéndose en una pérdida real.
Dónde entra Logtrics
La parte difícil del costeo no es hacer la división. Es conseguir a tiempo los datos correctos de la operación.
En Logtrics, la orden de compra puede concentrar proveedor, documentos, cotizaciones de forwarders y seguimiento del embarque, reduciendo el trabajo de reconstruir el contexto desde correos, PDFs y planillas cuando llega el cierre.
Eso permite que Compras, Comex, Finanzas y Comercial trabajen sobre una misma operación y con información mucho más cercana a lo que realmente está ocurriendo.
Porque el problema no es que el Excel no cuadre.
El problema es que puede cuadrar perfectamente y aun así estar diciéndote que un producto gana dinero cuando en realidad lo está perdiendo.
¿Tu margen cambia cuando cambias la forma de repartir el flete?
Agenda una demo en logtrics.ai y revisemos tu último embarque con los datos reales de tu operación.
Preguntas frecuentes
¿Qué es el prorrateo de costos de importación?
Es la forma de distribuir los costos comunes de un embarque entre los distintos SKU que vienen en él. Dependiendo del tipo de gasto, la base puede ser unidades, valor, volumen, peso o una asignación directa.
¿Conviene repartir el flete por valor FOB o por volumen?
Depende de qué genera el costo. Si un contenedor FCL está limitado principalmente por espacio, el volumen puede representar mejor el consumo del flete. Para costos ligados al valor, como ciertos seguros o aranceles, FOB o CIF puede ser una base más lógica.
¿Por qué debería recalcular el costo por SKU en cada embarque?
Porque el flete, seguro, gastos portuarios, mezcla de productos y otras variables cambian entre operaciones. El mismo SKU puede tener un landed cost distinto en cada contenedor y eso puede modificar su margen real.
- #retail
- #costeo
- #sku
- #margen
- #prorrateo
- #comex
- #importaciones
- #logística