Las DIN ya llegan solas al RCV del SII. Tus errores de crédito fiscal, también
En corto: la DIN en el RCV y el crédito fiscal
La DIN (Declaración de Ingreso) es el documento aduanero de tu importación, y el IVA que pagas en ella es crédito fiscal en el mes en que lo pagas. Hasta ahora la ingresabas a mano en el Registro de Compras y Ventas (RCV), como documento 914. El 3 de julio de 2026 el SII informó una nueva opción del RCV para cargar las DIN automáticamente. Revisar monto, mes y clasificación sigue siendo tu pega.
¿En qué mes va el crédito? Esa pregunta vale 9,6 millones
Cierre de septiembre. La DIN de los repuestos se aceptó el 29. El contador pregunta si va en el F29 de septiembre. Finanzas responde que la pagó el 1 de octubre.
En el ejemplo de este blog, esa duda vale CLP 9.566.500: el IVA de una sola DIN.
Con la carga automática, la duda no desaparece: antes digitabas la DIN, ahora la revisas.
Caso y montos ilustrativos. Las reglas vienen del SII y de Aduanas.
Qué cambió en 2026 con la DIN en el RCV (y qué no)
Según la ayuda del SII (actualizada el 29 de mayo de 2025), la DIN se registraba a mano: "Agregar documento no electrónico recibido", código 914 y, como RUT del proveedor, 55.555.555-5.
El 3 de julio de 2026, el SII informó que presentó a los colegios de contadores "la nueva opción disponible en el Registro de Compras y Ventas" para "la carga automática" de las DIN. También mostró cómo ver las DIN impugnadas, para "revisar si corresponde incluirlas" en el F29 (SII).
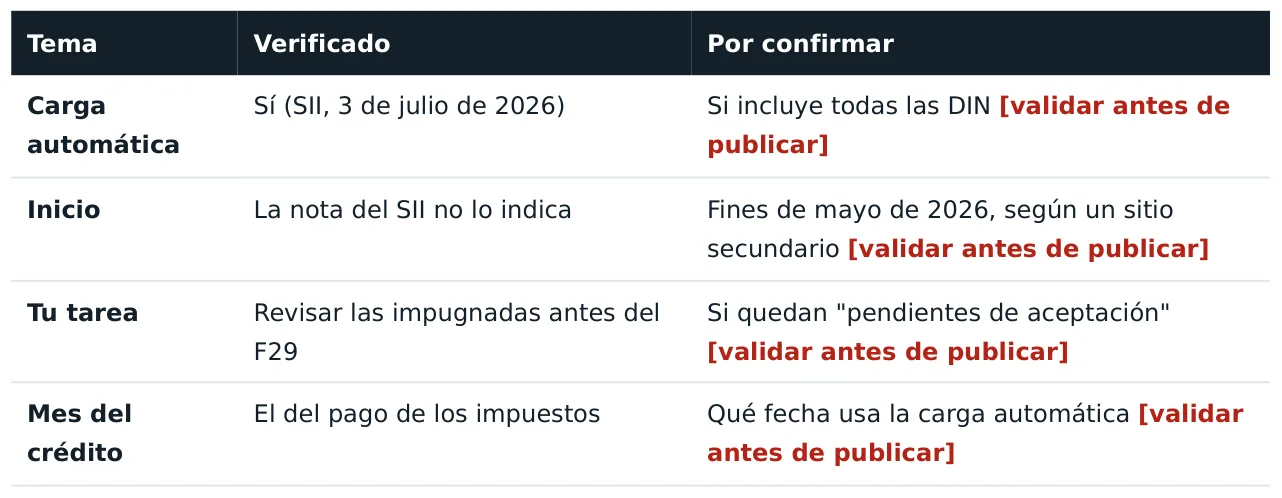
Fuentes: SII y CalculadoraEnLinea. Revisado el 26 de octubre de 2026.
Lo que no cambió es la ley.
IVA de importación como crédito fiscal: 4 reglas
La base. El IVA se calcula sobre el valor aduanero (o CIF) más los gravámenes aduaneros (art. 16 letra a, Ley del IVA). Aduanas lo resume así:
IVA de importación = 19% × (CIF + ad valorem)
El ad valorem general es 6% del CIF. Con acuerdo comercial y certificado de origen puede bajar o quedar en 0%.
Crédito es lo pagado. Es el impuesto "pagado por la importación" (art. 23 N°1), acreditado con su comprobante (art. 25).
El mes es el del pago. El SII pide registrar la DIN "en el periodo que se efectúe el pago de los impuestos". Si se te pasó, revisa con tu contador si aplica el plazo extra del art. 24 o toca rectificar (Oficio 1.430 de 2008).
La clasificación.
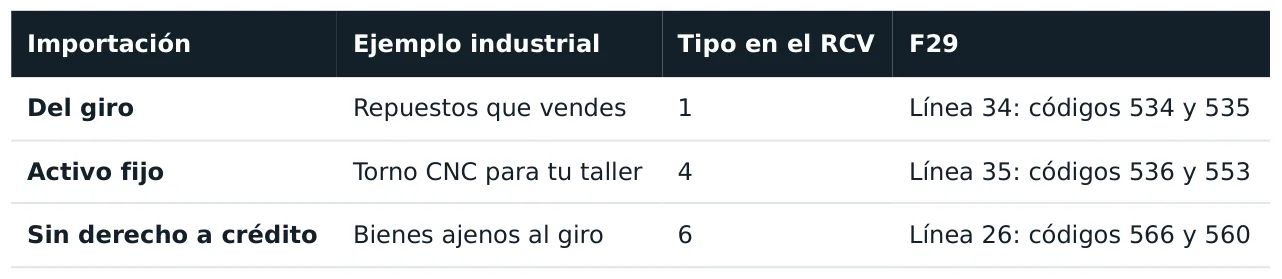
Fuente: SII, preguntas frecuentes del F29 (9 de junio de 2025) y ejemplos de ingreso al Registro de Compras.
Y ojo: el IVA no es costo; el ad valorem sí.
DIN modificadas o rectificadas: donde se pierde la plata
Aclaración. Tu agente corrige errores con una Solicitud de Modificación a Documento Aduanero (SMDA), dentro de 60 días desde la notificación de la legalización (Compendio de Normas Aduaneras, capítulo 5).
Aduanas cobra una diferencia. Usa el Formulario 09, "Giro y Comprobante de Pago". Según el SII, ese IVA sí es crédito, en el mes en que pagas la diferencia (Oficio 3.088 de 2015).
Te devuelven tributos. El IVA devuelto ya no está pagado: ajusta el crédito con tu contador.
Regla práctica: el RCV refleja lo pagado. Guarda juntos DIN, SMDA y Formulario 09.
DIN vs factura vs costeo: por qué nunca calzan a la primera
No es error de nadie: son documentos de momentos distintos.
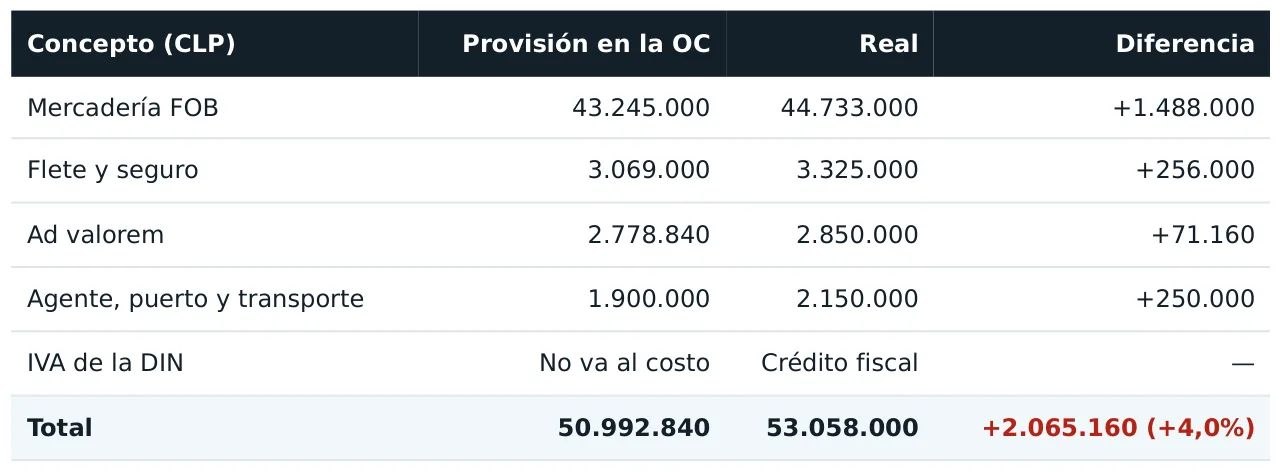
Fuentes: Aduanas, Anexo 18 del Compendio y Oficio Circular N° 212. Montos ilustrativos.
Conciliación paso a paso de la DIN, con números
Supuestos: 400 rodamientos a US$45, 300 sellos a US$35 y 6 bombas a US$3.000; flete US$3.200; seguro US$300; sin preferencia arancelaria; dólar de Aduanas al pago, CLP 950; DIN pagada el 1 de octubre de 2026.
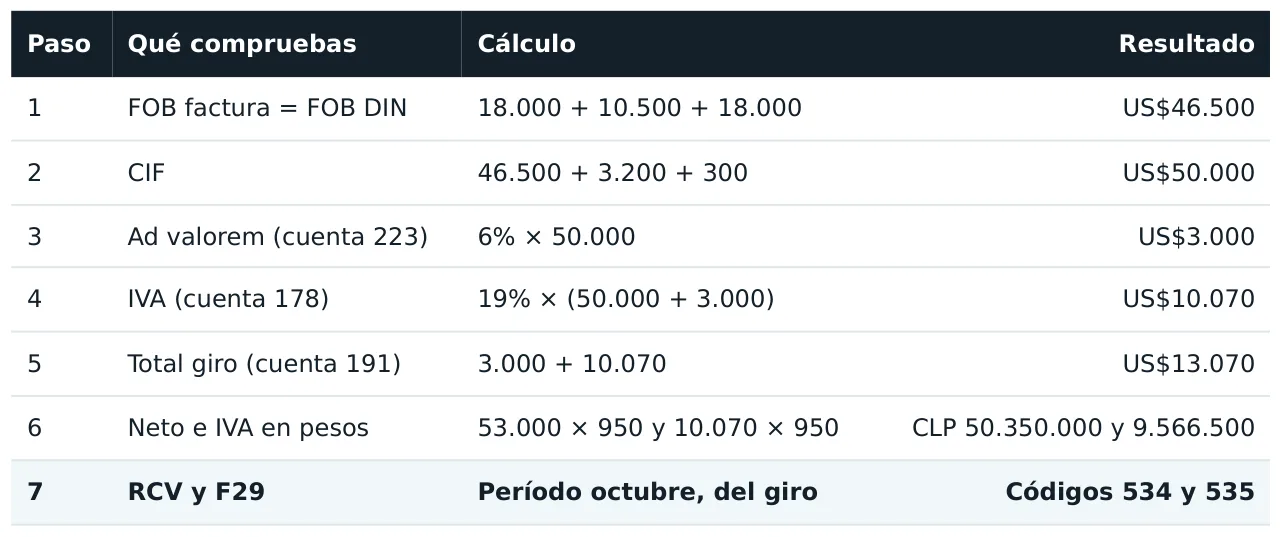
¿El RCV muestra otro monto o la DIN cae en septiembre? Para y revisa con tu agente y tu contador.
Costos de importación en Chile: provisión vs real del mismo lote
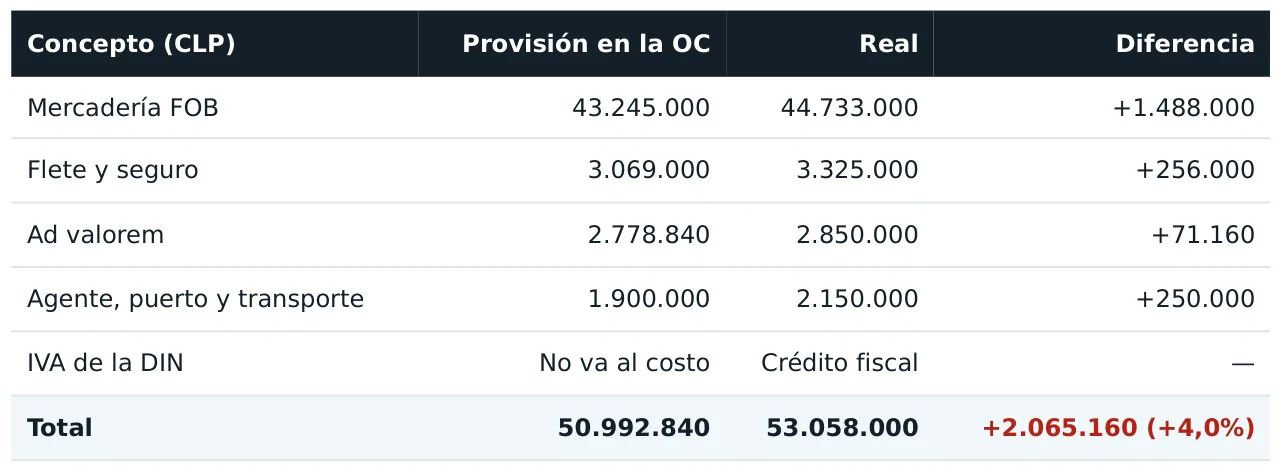
La DIN cuadra. ¿Y cuánto costó el lote de verdad?
[[I5]]
Supuestos: provisión a CLP 930 y flete cotizado en US$3.300; proveedor pagado a CLP 962; flete y seguro reales de US$3.500 a CLP 950. El tratamiento contable de la diferencia de cambio, defínelo con tu contador.
Si alguien suma el IVA al costo, el lote aparece en CLP 62.624.500: un 18% más caro. Y con ese número se fija el precio.
Reglas para no perder crédito fiscal con la DIN
Concilia el FOB de la DIN con la factura antes de pagar.
Revisa el RCV del mes del pago, no del mes de aceptación.
Clasifica cada DIN: repuesto del giro o máquina de activo fijo.
Revisa las DIN impugnadas antes de cada F29.
Guarda el Formulario 09 si Aduanas cobra una diferencia.
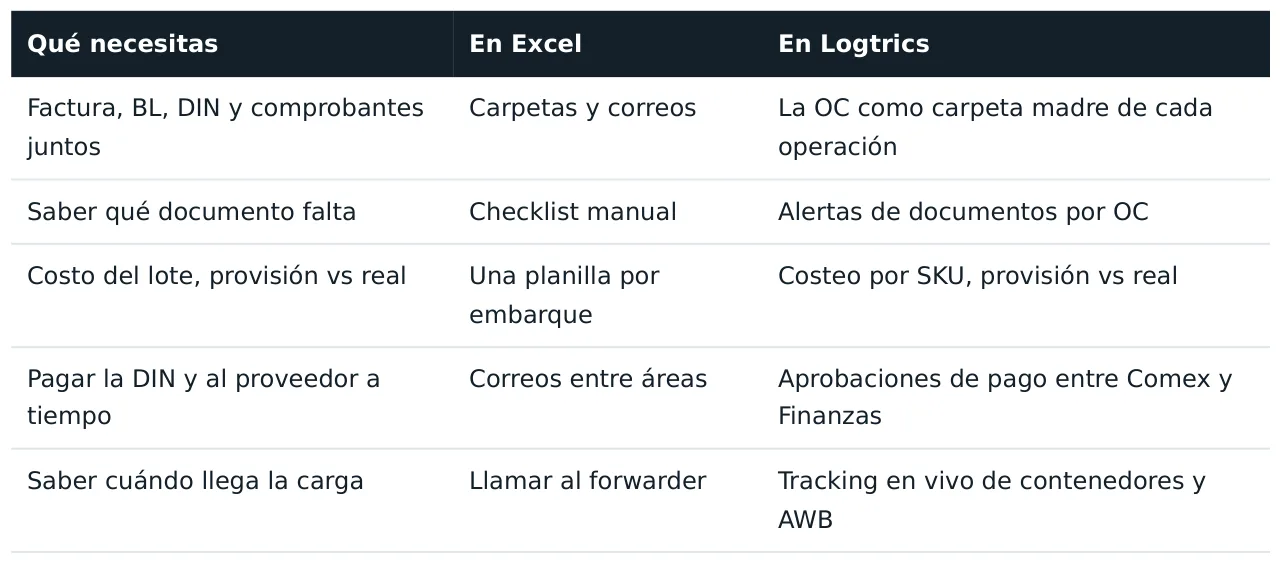
De la planilla a Logtrics
Logtrics no se conecta al SII ni lee tu DIN. Lo que hace es juntar los datos que hoy viven en cinco correos.
¿Quieres cada importación, sus documentos y sus costos en un solo lugar? Conoce Logtrics, el software de comercio exterior con IA, en logtrics.ai.
Fuentes
SII: Director del SII se reúne con colegios de Contadores (3 de julio de 2026)
SII: Registro de Compras, ejemplos de ingreso de documentos no electrónicos
SII: Oficio N° 1.430, de 2008, período del crédito en importaciones
Aduanas: Compendio de Normas, Anexo 18, instrucciones de llenado de la Declaración de Ingreso
Aduanas: Compendio de Normas, capítulo 5, anulación y modificación de las declaraciones
Aduanas: ¿Cuáles son los impuestos que debo pagar al importar?
Aduanas: Oficio Circular N° 212, tipo de cambio para el pago
Agencia Pérez G.: IVA crédito fiscal en importaciones (actualizado en septiembre de 2026)
CalculadoraEnLinea: DIN de Aduanas en el RCV (18 de junio de 2026, fuente secundaria)
Preguntas frecuentes
¿Qué es la DIN?
El documento con que tu agente de aduana declara lo que importas, su valor y sus tributos.
¿El IVA de la DIN es crédito fiscal?
Sí, si la importación es para tu giro y tienes la DIN y su comprobante de pago.
¿En qué mes registro la DIN en el RCV?
En el mes en que pagaste sus impuestos, aunque se haya aceptado antes.
¿Qué cambió con la DIN en el RCV en 2026?
El SII presentó una opción para cargarlas automáticamente y ver las impugnadas antes del F29. Igual hay que revisarlas.
- #din
- #rcv
- #sii
- #crédito fiscal
- #iva importación